

-مركز الأخبار-
تفرض هيئة الأوراق المالية والبورصات الأمريكية قواعد إفصاح جديدة على مصدّري قطع الغيار العامة
تفرض هيئة الأوراق المالية والبورصات الأمريكية قواعد إفصاح جديدة على مصدّري قطع الغيار العامة
طبّقت هيئة الأوراق المالية والبورصات الأمريكية (SEC) متطلبات إفصاح جديدة على الموردين غير المسجلين في الولايات المتحدة الذين يصدّرون مكونات ميكانيكية وكهربائية عامة إلى الولايات المتحدة، على أن تسري اعتبارًا من 15 مايو 2026. وتؤثر القاعدة مباشرةً في المشاركين في سلاسل التوريد العالمية، بمن فيهم المصنّعون ومصدّرو OEM/ODM والموزعون من الأطراف الثالثة الذين يتعاملون مع شركات أمريكية مدرجة في البورصة. ويعكس صدور هذه القاعدة تركيزًا تنظيميًا متزايدًا على شفافية سلاسل التوريد، والمساءلة في مجال ESG، والحد من مخاطر العمل القسري في فئات المكونات التي تتسم بانخفاض مستوى الظهور وارتفاع حجم التداول.
لمحة عامة عن الحدث
أقرت هيئة الأوراق المالية والبورصات الأمريكية (SEC) رسميًا تعديلًا تنظيميًا في 15 مايو 2026، يُلزم الموردين غير المسجلين في الولايات المتحدة للأجزاء العامة، بما فيها على سبيل المثال لا الحصر أدوات التثبيت والهياكل والموصلات والحوامل والمكونات الإلكترونية السلبية، بالإفصاح عن معلومات امتثال محددة عبر نظام EDGAR عند التوريد إلى الشركات الأمريكية العامة. وتشمل الإفصاحات المطلوبة: بيانًا بمنشأ البضائع؛ ووثائق العناية الواجبة بشأن معادن النزاع وفقًا لقاعدة SEC رقم 13p-1؛ والقدرة المثبتة على توفير واجهة لبيانات ESG (مثل الجاهزية لاستخدام API لمقاييس الاستدامة)؛ ومسارًا قابلًا للتحقق للتحقق من طرف ثالث من تدابير منع العمل القسري عبر مستويات سلسلة التوريد لدى المورد.
القطاعات المتأثرة
الشركات العاملة مباشرةً في التجارة
يتعين الآن على شركات التجارة التصديرية غير الأمريكية، بما فيها شركات التجارة التي تتخذ من الصين مقرًا لها وتعمل وسيطًا بين المصانع والمشترين الأمريكيين، التسجيل وتقديم الإفصاحات في EDGAR باسم كيانها القانوني الخاص. وينقل ذلك المسؤولية من المصنّعين النهائيين إلى الطرف المتعاقد، ما يزيد من التعرض للمسؤولية التعاقدية ويستلزم توافر قدرات امتثال داخلية لم تكن ضرورية سابقًا لعمليات التجارة البحتة. ويتجلى الأثر في إطالة فترات تأهيل الموردين، ومراجعة اتفاقيات الخدمات الرئيسية، وزيادة وتيرة عمليات التدقيق قبل الشحن.
الشركات العاملة في شراء المواد الخام
يتعين الآن على الشركات التي تشتري المعادن أو البلاستيك أو المواد المشتقة من العناصر الأرضية النادرة لإنتاج مكونات لاحقة، تتبع المنشأ والممارسات العمالية في المراحل السابقة والتحقق منهما، ليس للمنتجات النهائية فحسب، بل أيضًا للمواد الداخلة التي تندرج ضمن تعريفات معادن النزاع (مثل القصدير والتنتالوم والتنغستن والذهب). ويوسّع ذلك نطاق العناية الواجبة ليتجاوز موردي المستوى الأول ويشمل مصادر المستويين الثاني والثالث، ما يرفع تكاليف التحقق ويستلزم إعداد استبيانات جديدة للموردين وإجراءات عمل للاعتماد.
شركات التصنيع التعاقدي وشركات OEM/ODM
تواجه الشركات المصنّعة للأجزاء العامة بموجب ترتيبات العلامة التجارية الخاصة أو ODM التزامين: دعم الإفصاحات الموجهة إلى المشترين (مثل توفير تدفقات بيانات ESG قابلة للتدقيق)، وتقديم الإفصاحات بشكل مستقل إذا سُمّيت بصفتها المورد المتعاقد في إيداعات EDGAR. ويؤدي ذلك إلى تعقيد العمليات عندما تتشارك عدة أطراف المسؤولية عن المنتج المادي نفسه، ما قد يسبب عدم توافق في نطاق التقارير وتوقيتها ومعايير التحقق.
مقدمو خدمات سلسلة التوريد
يتعين على مقدمي الخدمات اللوجستية من الأطراف الثالثة ومخلصي الجمارك ومستشاري الامتثال المشاركين في دعم دخول السوق الأمريكية تكييف خدماتهم لتشمل تنسيق الإيداع في EDGAR، ورسم خرائط تتبع معادن النزاع، وتصميم مسارات التحقق من منع العمل القسري. ويتطور دورهم من جهات مسهّلة إلى أطراف تشارك في المسؤولية عن سلامة الإفصاحات، ولا سيما عندما يديرون تدفق الوثائق أو يعملون وكلاء مسجلين لمقدمي الإيداعات الأجانب.
محاور التركيز الرئيسية والإجراءات الموصى بها
التحقق من أهلية الإيداع في EDGAR وتسجيل الكيان
يجب على الموردين غير الأمريكيين تحديد ما إذا كانوا يُعدّون «الطرف المفصح» بموجب إرشادات SEC، أي ما إذا كانوا محددين تعاقديًا بوصفهم المورد المسجل للشركة الأمريكية العامة. وإذا كان الأمر كذلك، فعليهم الحصول على مفتاح الفهرس المركزي (CIK)، وتعيين وكيل في الولايات المتحدة لتلقي التبليغات، وإكمال تقديم Form SD عبر EDGAR. وقد يؤدي التأخر في التسجيل إلى تعليق المشتريات من جانب المشترين الحذرين من المخاطر.
رسم خرائط مسارات توريد معادن النزاع وتوثيقها
يجب على الموردين إجراء تتبع كامل للمواد عبر جميع المستويات للمعادن الأربعة المحددة باعتبارها معادن نزاع ومشتقاتها، باستخدام قوالب موحدة (مثل CMRT v6.01 أو الأدوات المتوافقة مع RMI). ويجب أن تغطي الوثائق تحديد المصاهر/المصافي، وبلد منشأ كل معدن، وأدلة إجراء تدقيق مستقل من طرف ثالث عند الاقتضاء. ولم تعد الإقرارات الذاتية التي لا تدعمها سجلات كافية لاستيفاء المتطلبات.
إنشاء مسارات قابلة للتحقق لمنع العمل القسري
لا يكفي للامتثال الاكتفاء ببيانات السياسات. بل يجب على الموردين إثبات وجود عملية قابلة للتدقيق تشمل مقابلات العمال، والتحقق من كشوف الرواتب، وتدقيق قنوات التوظيف، وسجلات آليات التظلم، وتغطي جميع المستويات المشاركة في إنتاج المكونات. ويطلب المشترون بصورة متزايدة أدلة متوافقة مع بروتوكولات الفحص الخاصة بقائمة الكيانات التابعة لـ UFLPA ومؤشرات تنفيذ الاتفاقيات الأساسية لمنظمة العمل الدولية (ILO).
دمج القدرة على توفير واجهة لبيانات ESG في البنية التحتية لتقنية المعلومات
تتطلب عمليات الإيداع في EDGAR حقولًا لبيانات ESG قابلة للقراءة آليًا (مثل كثافة الكربون لكل جزء، واستهلاك المياه لكل دفعة إنتاج، ومقاييس التنوع في فرق الإدارة). وينبغي للموردين تقييم مدى توافق أنظمة ERP/MES الحالية مع API، والنظر في حلول برمجية وسيطة خفيفة لتمكين تصدير البيانات المهيكلة بدلًا من الاعتماد حصرًا على تقارير PDF ثابتة.
رؤية تحريرية / ملاحظة حول القطاع
من الواضح أن هذه القاعدة لا تستحدث مفاهيم جديدة بالكامل؛ فقد فُرضت العناية الواجبة بشأن معادن النزاع والعمل القسري بأشكال مختلفة منذ قانون دود-فرانك وقانون UFLPA، لكنها تخفض بدرجة كبيرة عتبة انطباق المتطلبات. ومن خلال استهداف «الأجزاء العامة»، تشير SEC إلى تحول استراتيجي نحو التعرض للمخاطر المنهجية في القطاعات السلعية ذات الأحجام الكبيرة التي كانت تُعد سابقًا منخفضة المخاطر. ويُظهر التحليل أن أكثر من 72% من الشركات الصناعية الأمريكية المدرجة في البورصة تشتري فئة واحدة على الأقل من مكونات الأجهزة العامة من موردين غير أمريكيين دون إشراف مباشر على مستوى المصانع، وهي فجوة تسعى القاعدة إلى سدها.
ومن منظور القطاع، من الأفضل فهم التنظيم لا بوصفه عبئًا مستقلًا للامتثال، بل محفزًا لإعادة مواءمة هيكلية: فهو يسرّع اندماج شركات التجارة الأصغر التي لا تستطيع تحمّل أعباء الإيداع، ويحفّز التكامل الرأسي لدى المصنّعين متوسطي الحجم، ويزيد القيمة الاستراتيجية لمنصات التتبع الرقمي. وأصبح التمييز بين «الامتثال بوصفه عملية» و«الامتثال بوصفه بنية تحتية» أكثر أهمية من أي وقت مضى؛ فالأخير هو ما يستثمر فيه الموردون المستشرفون للمستقبل الآن.
الخلاصة
يمثل هذا الإجراء الذي اتخذته SEC خطوة مهمة في ترسيخ حوكمة سلاسل التوريد للمكونات الصناعية المتداولة عالميًا. وهو يؤكد أن التوقعات التنظيمية تتحول من الإبلاغ القائم على النتائج إلى المساءلة القائمة على العمليات، حتى بالنسبة إلى المنتجات التي لا تتمتع بظهور للعلامة التجارية أو تمايز تقني. وبالنسبة إلى الشركات المتأثرة، فإن الأثر طويل الأمد واضح: لم تعد الشفافية بنية تحتية اختيارية، بل أصبحت أساسًا للوصول إلى الأسواق.
مصادر المعلومات
هيئة الأوراق المالية والبورصات الأمريكية، إصدار القاعدة النهائية رقم 34-100892 (15 مايو 2026)؛ وشعبة تمويل الشركات في SEC، تفسيرات الامتثال والإفصاح (C&DIs) بشأن Form SD، محدّثة في مايو 2026. ملاحظة: لا تزال إرشادات التنفيذ المتعلقة بتعريف نطاق «الأجزاء العامة» وحدود التحقق متعدد المستويات قيد الانتظار؛ وينبغي لأصحاب المصلحة متابعة تحديثات SEC عبر لوحة الإشعارات الرسمية لنظام EDGAR والنشرات الفصلية الصادرة عن مكتب كبير المحاسبين.
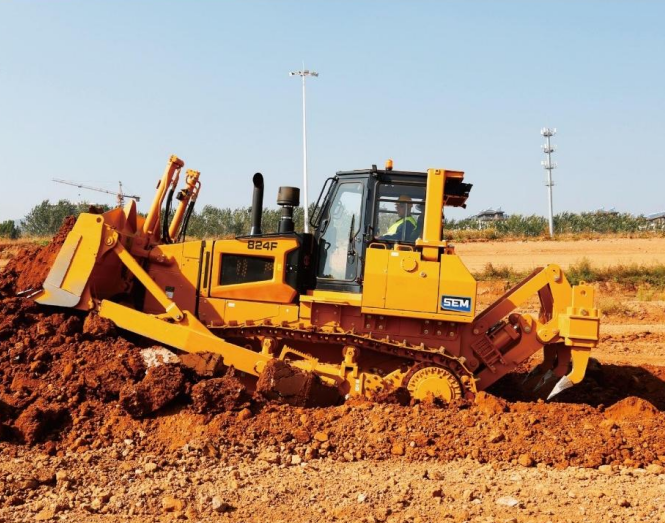
 منتج SEM 824Fيتميز الطراز 824F بتصميم سلسلة F الجديد، ويعمل بمحرك Weichai WD12T2، بقوة إجمالية تصل إلى 185 kW (248 hp). تستخدم الآلة نظام نقل حركة هيدروستاتيكيًا بتحكم إلكتروني، ما يعزز الإنتاجية وسهولة المناورة. تتوفر بعروض مختلفة لأحذية الجنزير تتراوح من 560 mm إلى 915 mm، بالإضافة إلى خيارات متعددة للشفرات، تشمل SU وS وU وشفرات مناولة النفايات والشفرات الحرجية. وتشمل خيارات المعدات الخلفية ممزقًا متعدد السيقان، وممزقًا أحادي الساق، وونشًا لتلبية احتياجات العملاء المتنوعة.
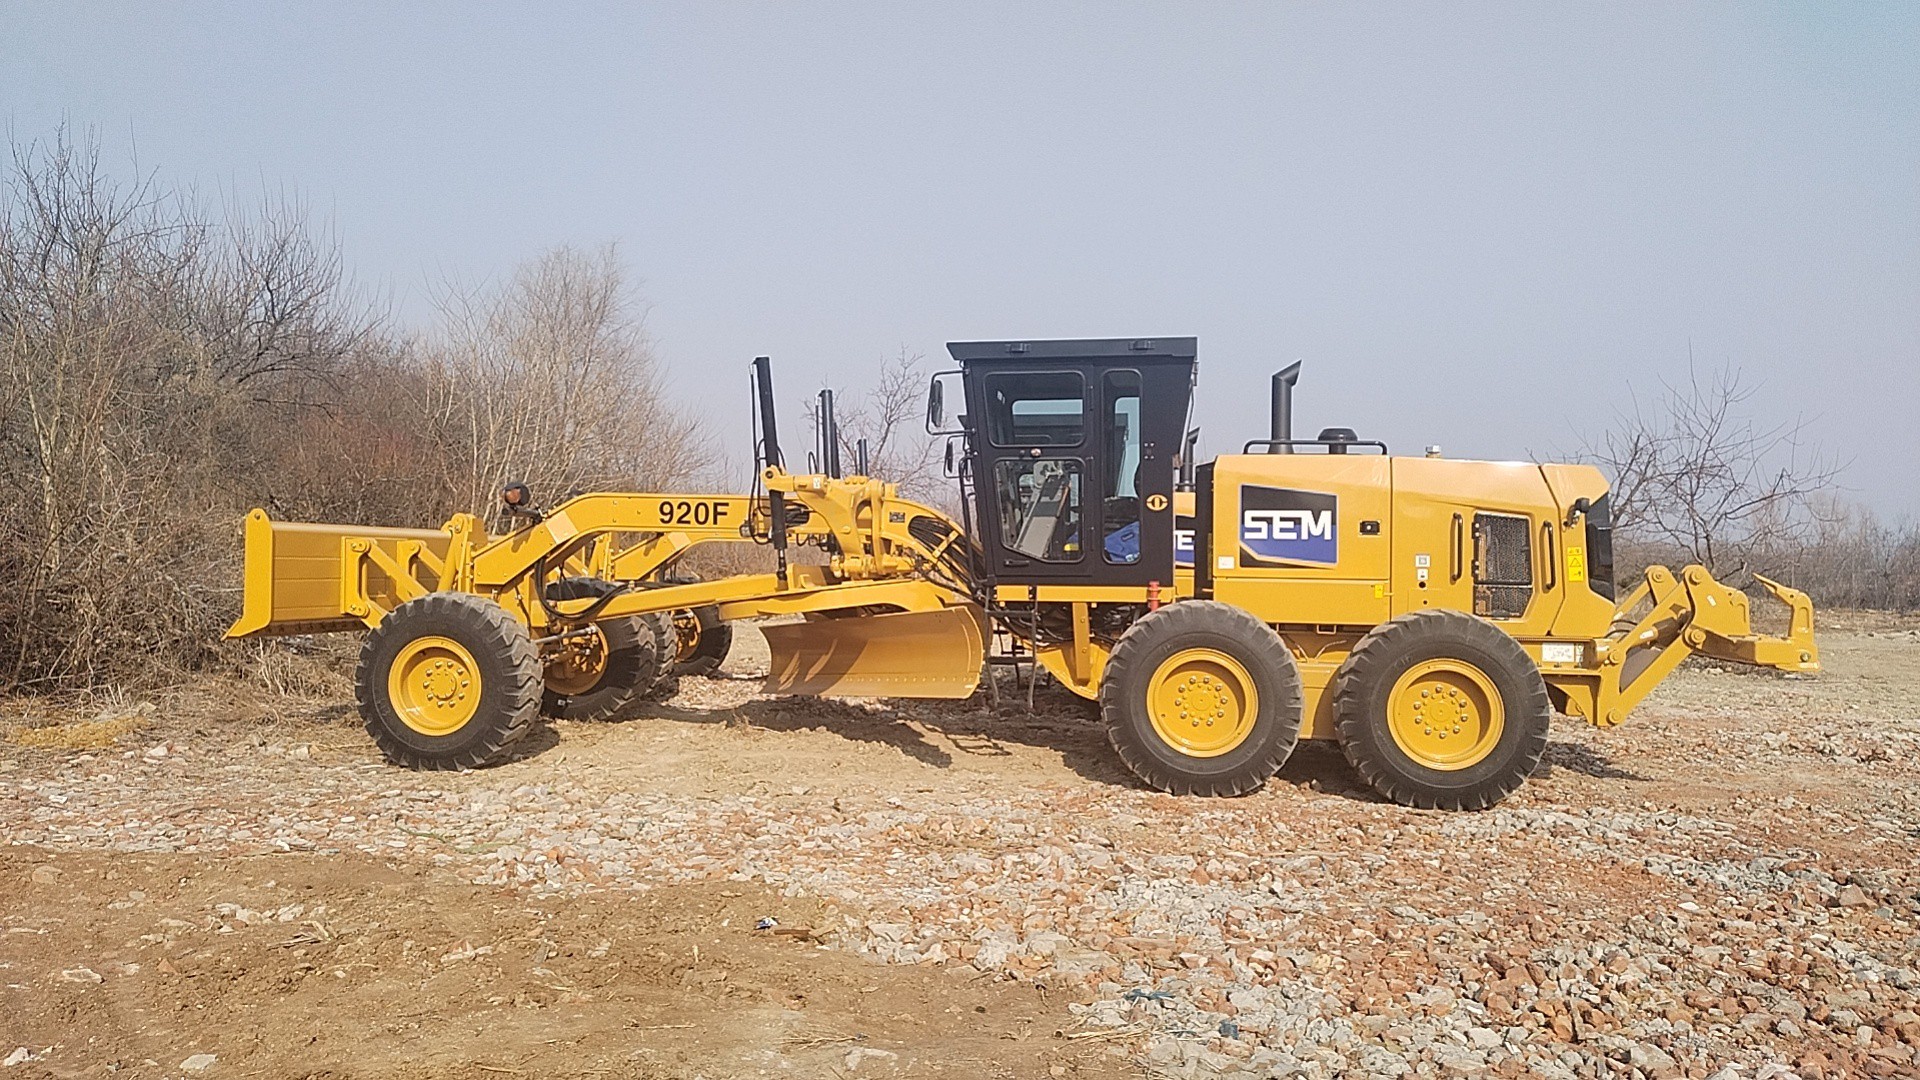
 ممهدة الطرق SEM 920Fتُجهَّز ممهدة الطرق من سلسلة SEM F، المطابقة لمعيار Tier 2، بمحرك SDEC ونظام هيدروليكي PPC يستشعر الحمل، لضمان حركة ثابتة ودقيقة للشفرة وتقليل استهلاك الوقود. ويُصنَّع نظام الدفع الترادفي الخلفي بواسطة Caterpillar، ويتضمن تصميم المحور الترادفي المُثبت من Caterpillar، ما يوفر موثوقية متميزة وعمر خدمة أطول وتكاليف ملكية وتشغيل أقل.
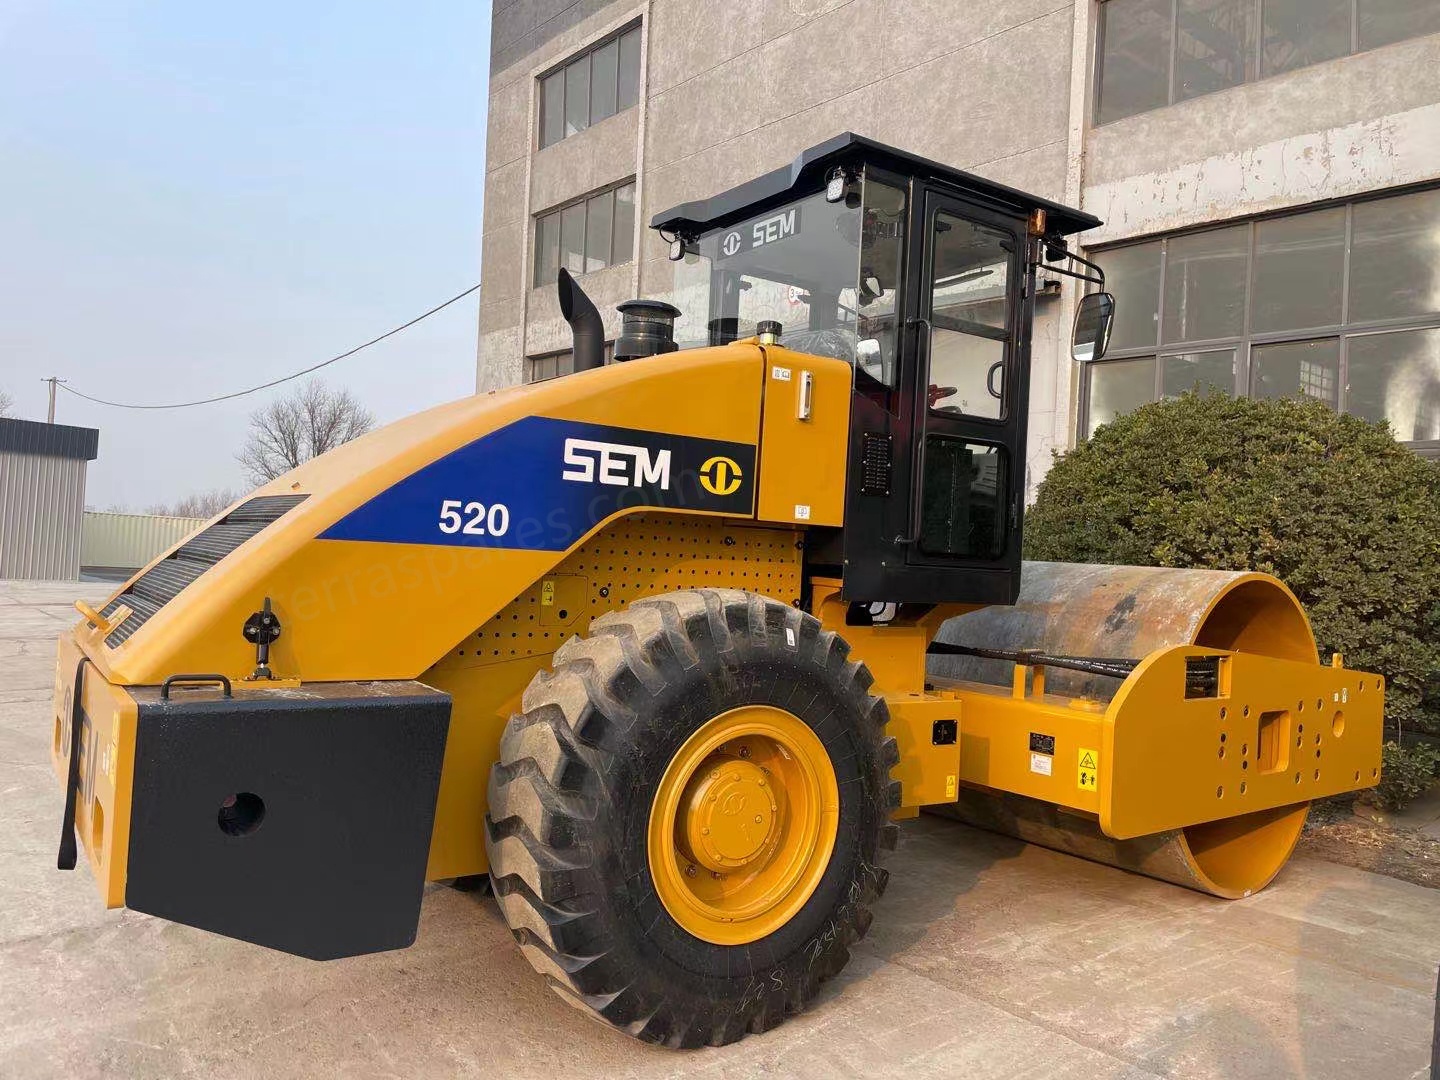
 آلات مدحلة الطرق SEM 520مدحلة الطرق الاهتزازية ذات الأسطوانة المفردة SEM 520 هي آلة دمك للخدمة الشاقة، صُممت لمشروعات إنشاء الطرق واسعة النطاق والطرق السريعة وأعمال الحفر والردم الثقيلة. تعمل بمحرك Weichai عالي الأداء، يوفر قدرة مستقرة وكافية للتشغيل المتواصل لساعات طويلة. وهي مجهزة بنظام اهتزاز متطور محكم الإغلاق من نوع الكبسولة، يقاوم بفاعلية تسرب الغبار والماء، ما يطيل عمر المكونات الأساسية بدرجة كبيرة. وبفضل قوة الإثارة الكبيرة وتردد الاهتزاز وسعته المحسّنين، تحقق نتائج دمك ممتازة في طبقات التربة والحصى والأسفلت. ويضمن هيكلها المعزز ونظام فراملها الرطب الموثوق ثباتًا فائقًا وسلامة تشغيلية على مختلف أنواع التضاريس. وهي طراز National II / Tier 2 جاهز للتصدير، يعمل بكفاءة باستخدام أنواع الوقود المتاحة، ويتميز بتصميم يسهل صيانته لتيسير أعمال العناية اليومية.
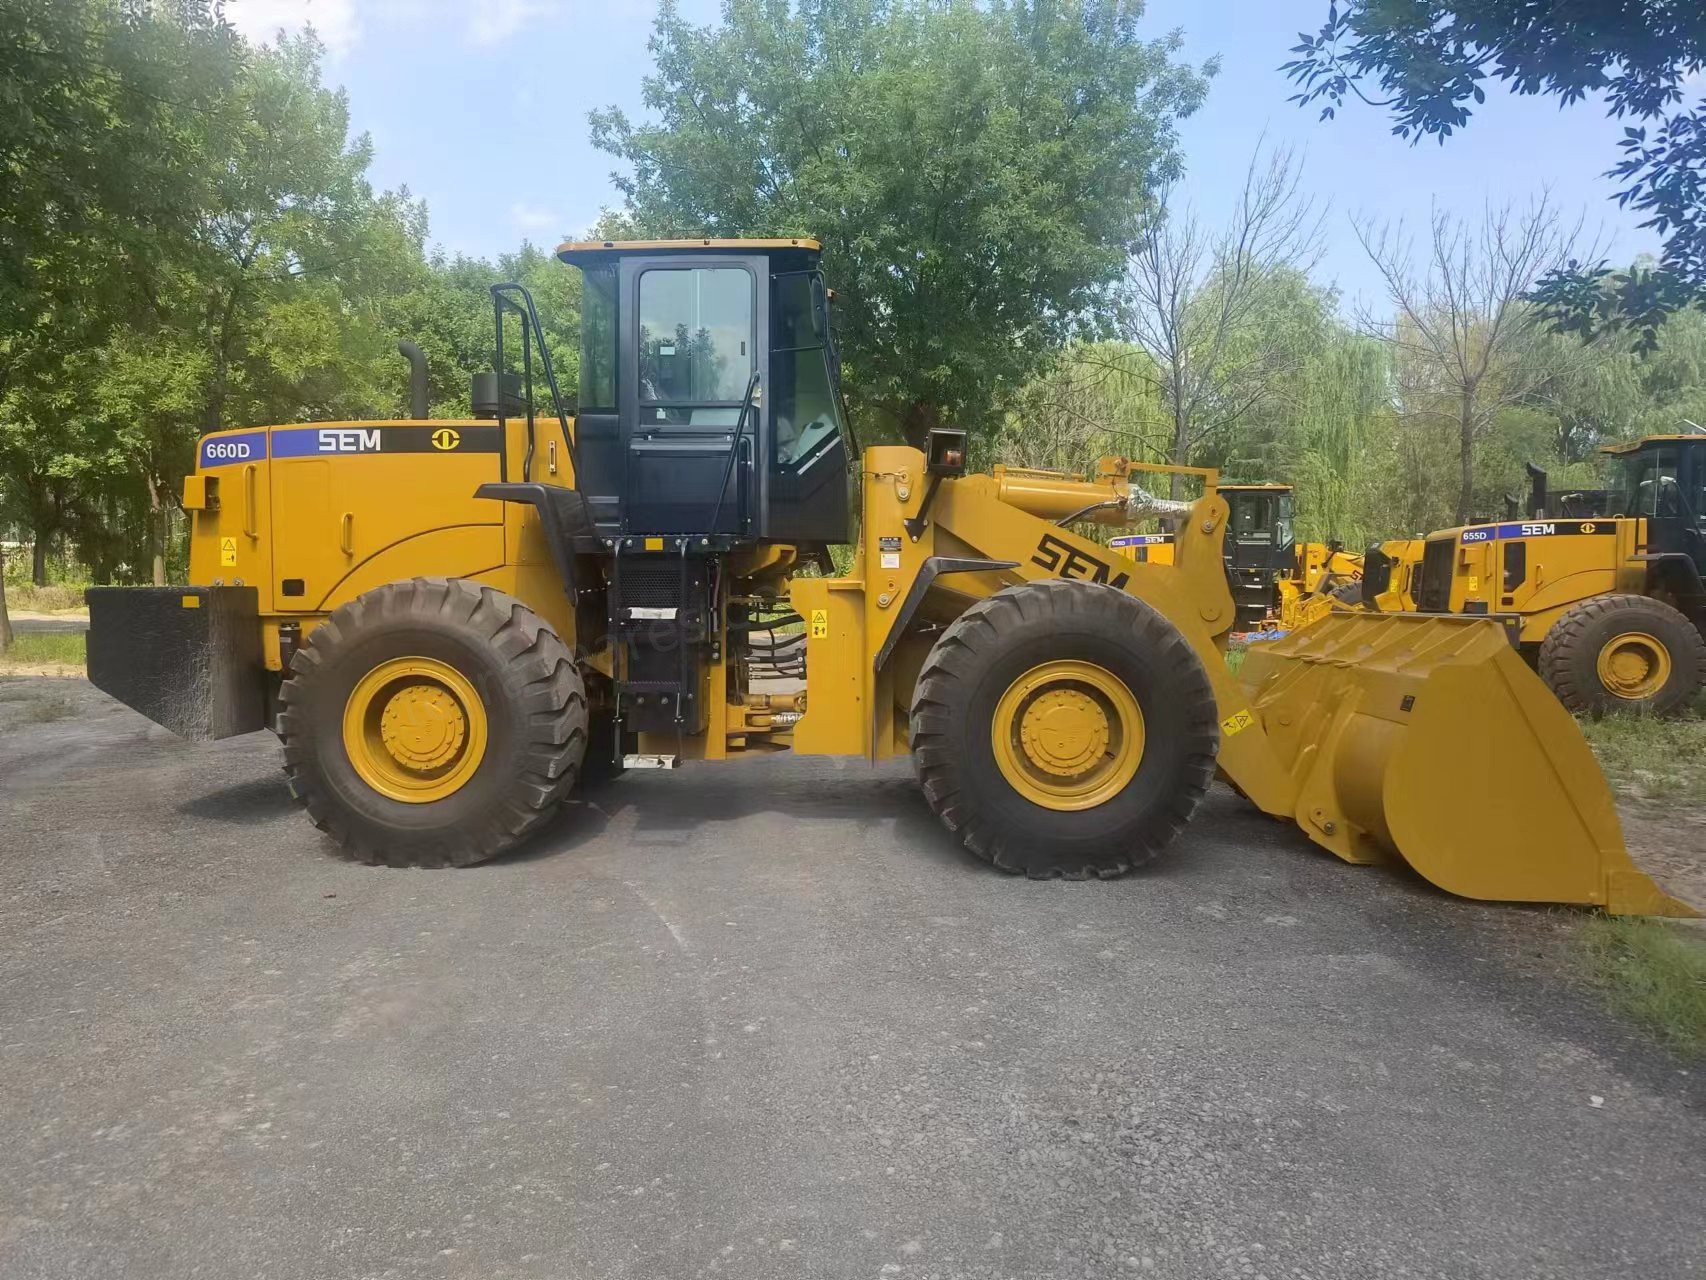
 لودرات SEM ذات العجلات SEM 660D بوزن 6 أطنانلودر SEM 660D ذو العجلات بوزن 6 أطنان هو آلة شديدة التحمل وعالية الأداء، مصممة لإنجاز أصعب مهام التحميل والتكديس ومناولة المواد. يعمل بمحرك Weichai قوي بقدرة 178kW، مقترن بناقل حركة متين بعمود مضاد، ويوفر طاقة ثابتة وعزمًا موثوقًا للحمولة المقدرة البالغة 6 أطنان. وبفضل النظام الهيدروليكي المتطور المستشعر للحمل، يضمن الطراز 660D تشغيلًا سلسًا وسريع الاستجابة ودورات عمل قصيرة، مما يعزز الإنتاجية في كل وردية. وبسعة دلو تتراوح بين 2.8 و5.5 m³، يتكيف مع مجموعة واسعة من التطبيقات، بما فيها التعدين والمحاجر والموانئ ومواقع البناء. وقد صُمم مع مراعاة راحة المشغل وسهولة الصيانة، ويعمل هذا الطراز الجاهز للتصدير، National II / Tier 2، بموثوقية باستخدام الوقود منخفض الجودة، كما يتميز بتصميم بسيط يسهل صيانته.