

-مركز الأخبار-
تفرض SEC قواعد إفصاح جديدة على مُصدّري قطع الغيار العامة
أدخلت هيئة الأوراق المالية والبورصات الأمريكية (SEC) متطلبات إفصاح إلزامية لمصدّري المكونات الميكانيكية والكهربائية العامة، ويسري العمل بها اعتبارًا من 15 مايو 2026. وتؤثر القاعدة مباشرةً في الموردين من خارج الولايات المتحدة، بما في ذلك المصنعون والموزعون ومقدمو خدمات تصنيع المعدات الأصلية (OEM) في الصين، ممن يدرجون أوراقًا مالية في الولايات المتحدة أو يوردون قطعًا بكميات كبيرة إلى عملاء أمريكيين. ويشير تطبيقها إلى تصعيد ملموس في الرقابة التنظيمية على سلاسل التوريد الصناعية العالمية، ولا سيما فيما يتعلق بالشفافية في الجوانب البيئية والاجتماعية والحوكمة (ESG) وإمكانية تتبع المراحل السابقة من سلسلة التوريد.
لمحة عامة عن الحدث
طبقت هيئة الأوراق المالية والبورصات الأمريكية (SEC) رسميًا التزامات إفصاح جديدة في 15 مايو 2026. وتُلزم هذه الالتزامات جميع الكيانات من خارج الولايات المتحدة، سواء أكانت أسهمها متداولة علنًا في الولايات المتحدة أم كانت تصدّر بكميات كبيرة مكونات ميكانيكية وكهربائية وهيدروليكية عامة إلى مشترين أمريكيين، بإدراج معلومات موثقة في بيان الامتثال السنوي لسلسلة التوريد بشأن: (1) بلد منشأ المواد الخام الرئيسية؛ (2) إجراءات العناية الواجبة المتعلقة بمعادن مناطق النزاع (وفق تعريفها في القسم 1502 من قانون دود-فرانك)؛ و(3) المنهجية المستخدمة لحساب البصمة الكربونية على مستوى المنتج. وقد وردت الإشارة إلى هذا المتطلب في إيداعات حديثة لدى SEC، بما فيها إفصاحات معدّلة بموجب الجدول 13G/A وتقارير الأحداث المقدمة بالنموذج 8-K، من موزعين رئيسيين في أمريكا الشمالية مثل GPC، الأمر الذي أطلق مراجعات منسقة للامتثال لمتطلبات ESG تجريها فرق المشتريات في الولايات المتحدة وتستهدف الموردين الصينيين.
القطاعات المتأثرة
الشركات التجارية المباشرة
تخضع شركات التجارة الموجهة للتصدير، ولا سيما تلك التي تعمل وسيطًا بين المصانع الصينية وقنوات الصيانة والإصلاح والتشغيل (MRO) أو التوزيع الصناعي في الولايات المتحدة، للقاعدة مباشرةً إذا قدمت إيداعات إلى SEC أو استوفت عتبات التصدير بكميات كبيرة. ويتجلى الأثر في ثلاثة مجالات: زيادة العبء الإداري لإعداد بيانات امتثال قابلة للتدقيق؛ واحتمال التعرض للمساءلة عن الإفصاحات غير المكتملة أو غير المتسقة؛ وتشديد التدقيق عند تجديد العقود، إذ أصبحت إدارات المشتريات تطلب بصورة روتينية التحقق من البيانات المُفصح عنها من طرف ثالث.
شركات شراء المواد الخام
تواجه الشركات المسؤولة عن توريد المعادن الأساسية (مثل الفولاذ والألومنيوم والنحاس) أو البوليمرات أو السبائك المرتبطة بالمعادن الأرضية النادرة ضغوطًا من المراحل السابقة لسلسلة التوريد لرسم خرائط مصادر المنشأ وتوثيقها عبر شبكات متعددة المستويات من الموردين. وبما أن القاعدة تفرض الإبلاغ عن بلد المنشأ، ليس للمنتجات النهائية فحسب، بل أيضًا لـالمواد الخام الرئيسية، يتعين على فرق المشتريات الآن مطابقة إقرارات الموردين الذاتية مع الوثائق الجمركية وشهادات المصاهر (مثل المنشآت المعترف بها من RMI) ومنصات تتبع المعادن مثل CTR التابعة لمعهد الكوبالت. وقد يؤدي عدم الامتثال إلى إخفاقات تدقيق متتالية لدى الشركاء في المراحل اللاحقة من سلسلة التوريد.
مقدمو خدمات التصنيع التعاقدي وخدمات OEM
يتعين على المصنّعين التعاقديين الصينيين الذين ينتجون مثبتات أو محامل أو خراطيم أو صمامات أو موصلات عامة لصالح علامات تجارية أو موزعين أمريكيين إدماج الاستعداد للإفصاح في تخطيط الإنتاج. ويشمل ذلك إسناد المسؤولية الداخلية عن المحاسبة الكربونية (مثل اعتماد ISO 14067 أو إرشادات النطاق 3 في بروتوكول غازات الدفيئة)، والاحتفاظ بسجلات استهلاك الطاقة لكل وحدة حفظ مخزون (SKU)، وتوثيق استخدام محتوى معاد تدويره أو مدخلات منخفضة الكربون. والجدير بالذكر أن القاعدة لا تفرض طرقًا محددة للحساب، لكنها تشترط وصف المنهجية المختارة بوضوح، ما يجعل اتساق المنهجية والاستعداد للتدقيق أمرين بالغَي الأهمية.
مقدمو خدمات سلسلة التوريد
تشهد شركات الخدمات اللوجستية من الأطراف الثالثة والوسطاء الجمركيون ومستشارو الامتثال لمتطلبات ESG الذين يخدمون تجارة المكونات عبر الحدود ارتفاعًا في الطلب على دعم إعداد التقارير المتكاملة. وعلى خلاف الأطر الطوعية السابقة، يترتب على هذا التفويض الصادر عن SEC عواقب قابلة للإنفاذ فيما يتعلق بالإيداعات. ونتيجة لذلك، يتعين على مقدمي الخدمات توفير مسارات عمل للتوثيق القابل للتحقق، لا الاكتفاء بالخدمات الاستشارية، بما في ذلك سلاسل أدلة رقمية تربط قوائم المواد (BOMs) بشهادات المنشأ ومعاملات الانبعاثات. وتشهد الشركات التي تفتقر إلى تكامل أنظمة ERP أو PLM المدعوم بإمكانية التتبع تراجعًا في قدرتها التنافسية عند الرد على طلبات تقديم العروض (RFP) الصادرة عن موزعين من المستوى الأول.
مجالات التركيز الرئيسية والإجراءات الموصى بها
مواءمة نطاق الإفصاح مع تعريف SEC لـ«المكونات العامة»
ينبغي للشركات التأكد مما إذا كانت الأصناف التي تصدرها تندرج ضمن التعريف الوظيفي للمكونات العامة لدى SEC، أي القطع المعيارية غير المملوكة حصريًا والمستخدمة في أسواق نهائية متعددة (مثل المثبتات المطابقة لمعايير ANSI/ISO، ووصلات SAE الهيدروليكية، والموصلات الكهربائية المدرجة لدى UL). وقد تُستثنى القطع المصممة حصريًا لمنصة OEM واحدة أو التي تتضمن ملكية فكرية خاصة. وينبغي للمستشار القانوني الملمّ بتعديلات قاعدة SEC 13a-19 إجراء تقييم أولي للنطاق قبل الشروع في جمع البيانات.
إنشاء إمكانية التتبع لما لا يقل عن ثلاثة مستويات من موردي المواد الخام
نظرًا إلى تركيز القاعدة على بلد منشأ المواد الخام الرئيسية، يتعين على الشركات توسيع نطاق العناية الواجبة ليتجاوز الموردين من المستوى الأول. ويشمل ذلك الحصول على إقرارات موقعة وقوائم بالمصاهر، وعند الإمكان، عمليات تدقيق لسلسلة الحيازة يجريها طرف ثالث لمواد مثل الكوبالت والقصدير والتنغستن والتنتالوم (3TG)، فضلًا عن المدخلات المستخدمة بكميات كبيرة مثل لفائف الفولاذ المدرفل على البارد أو راتنج البولي أميد. ويُستحسن اتباع نهج متدرج قائم على المخاطر: إمكانية تتبع كاملة للمدخلات المعرضة لمخاطر النزاعات أو كثيفة الكربون، وتوثيق مبررات محدودية الرؤية في الفئات الأقل خطورة.
توثيق منهجية المحاسبة الكربونية بتفاصيل جاهزة للتدقيق
مع أنه لم يُفرض معيار واحد، تتوقع SEC توضيحًا جليًا لكيفية حساب البصمة الكربونية، بما في ذلك حدود النظام (مثل من المهد إلى بوابة المصنع)، ومعاملات الانبعاثات المستخدمة (مثل مزيج الشبكة الإقليمي مقارنةً بالقياس الخاص بالمنشأة)، والافتراضات المتعلقة بالمحتوى المعاد تدويره، وكيفية التعامل مع المعالجة المسندة إلى جهات خارجية. وينبغي للشركات الاحتفاظ بملاحظات المنهجية الخاضعة للتحكم في الإصدارات، ومصادر بيانات المدخلات، وسجلات المراجعة الداخلية. ويزداد شيوع الاستعانة المبكرة، قبل تقديم الإيداعات، بمزود خدمات تأكيد مؤهل (مثل جهة معتمدة بموجب ISAE 3000 أو AA1000AS).
رؤية تحريرية / ملاحظات قطاعية
تشير المؤشرات إلى أن هذه القاعدة تمثل تحولًا هيكليًا، لا مجرد إضافة لمتطلبات ESG، إذ تنقل الإفصاح من كونه طوعيًا إلى التزام تنظيمي على الموردين الصناعيين الناشطين عالميًا. ويُظهر التحليل أنها تستفيد من البنية التحتية القائمة لدى SEC (مثل أنظمة الإيداع EDGAR ومتطلبات الإبلاغ عن الأحداث بموجب النموذج 8-K)، بدلًا من إنشاء هيئات إنفاذ جديدة، ما يخفض عوائق التطبيق أمام الجهات التنظيمية ويرفع تكاليف الامتثال على الكيانات الأجنبية التي لا تملك تمثيلًا قانونيًا في الولايات المتحدة. ومن منظور القطاع، يتزامن توقيت القاعدة مع تشديد ضوابط الاستيراد الأمريكية على السلع الصناعية ذات الاستخدام المزدوج، وتزايد اهتمام المستثمرين بمخاطر المناخ المادية في سلاسل قيمة التصنيع. والأكثر لفتًا حاليًا هو سرعة تحويل الموزعين الأمريكيين هذه القواعد إلى إجراءات عملية: فمدونة قواعد السلوك المحدّثة للموردين لدى GPC، الصادرة في أبريل 2026، تشير بالفعل إلى الإفصاحات التي تفرضها SEC بوصفها شرطًا مسبقًا لاكتساب صفة مورد من المستوى الأول.
الخلاصة
لا يفرض هذا المتطلب الصادر عن SEC معايير بيئية أو أخلاقية جديدة، لكنه يرفع بدرجة كبيرة مستوى أهمية قابلية التحقق والاتساق والذاكرة المؤسسية في إعداد تقارير سلاسل التوريد. وبالنسبة إلى المصدّرين من خارج الولايات المتحدة، فهو بمثابة اختبار لمدى نضج منظومة ESG لديهم، أكثر من كونه لائحة تنظيمية مستقلة. ومن المنطقي استنتاج أن الامتثال سيصبح على نحو متزايد شرطًا أساسيًا، لا عاملًا تمييزيًا، في المشتريات الصناعية بأمريكا الشمالية، ولا سيما مع ظهور توقعات إفصاح مماثلة في مرحلة تنفيذ توجيه العناية الواجبة لاستدامة الشركات (CSDDD) المرتقب في الاتحاد الأوروبي.
إسناد المصادر
هيئة الأوراق المالية والبورصات الأمريكية، الإصدار النهائي للقاعدة رقم 34-100982 (15 مايو 2026)؛ قسم تمويل الشركات لدى SEC، تفسيرات الامتثال والإفصاح (C&DIs) بشأن الإبلاغ عن سلسلة التوريد، محدّثة في أبريل 2026؛ شركة Global Parts Corporation (GPC)، متطلبات استدامة الموردين، الإصدار 3.1 (أبريل 2026). ملاحظة: يُنصح بمتابعة الإرشادات التفسيرية المتعلقة بعتبات «التصدير بكميات كبيرة» والإعفاءات للشحنات صغيرة الحجم أو ضئيلة القيمة، والمتوقع صدورها في الأسئلة الشائعة لموظفي SEC في الربع الثالث من عام 2026.
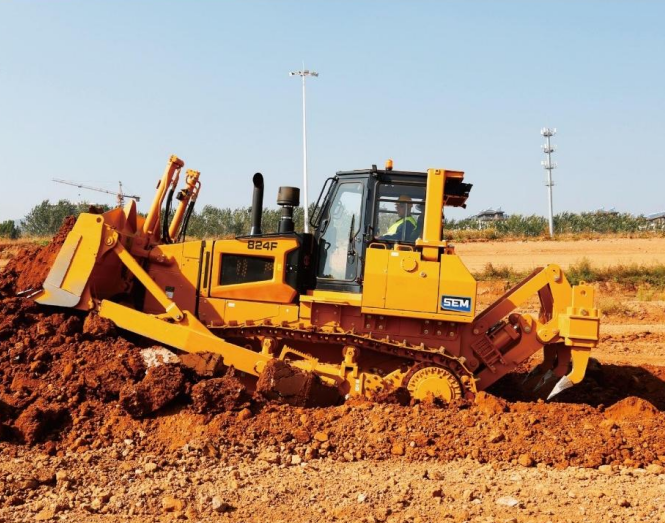
 منتج SEM 824Fيتميز الطراز 824F بتصميم سلسلة F الجديد، ويعمل بمحرك Weichai WD12T2، بقوة إجمالية تصل إلى 185 kW (248 hp). تستخدم الآلة نظام نقل حركة هيدروستاتيكيًا بتحكم إلكتروني، ما يعزز الإنتاجية وسهولة المناورة. تتوفر بعروض مختلفة لأحذية الجنزير تتراوح من 560 mm إلى 915 mm، بالإضافة إلى خيارات متعددة للشفرات، تشمل SU وS وU وشفرات مناولة النفايات والشفرات الحرجية. وتشمل خيارات المعدات الخلفية ممزقًا متعدد السيقان، وممزقًا أحادي الساق، وونشًا لتلبية احتياجات العملاء المتنوعة.
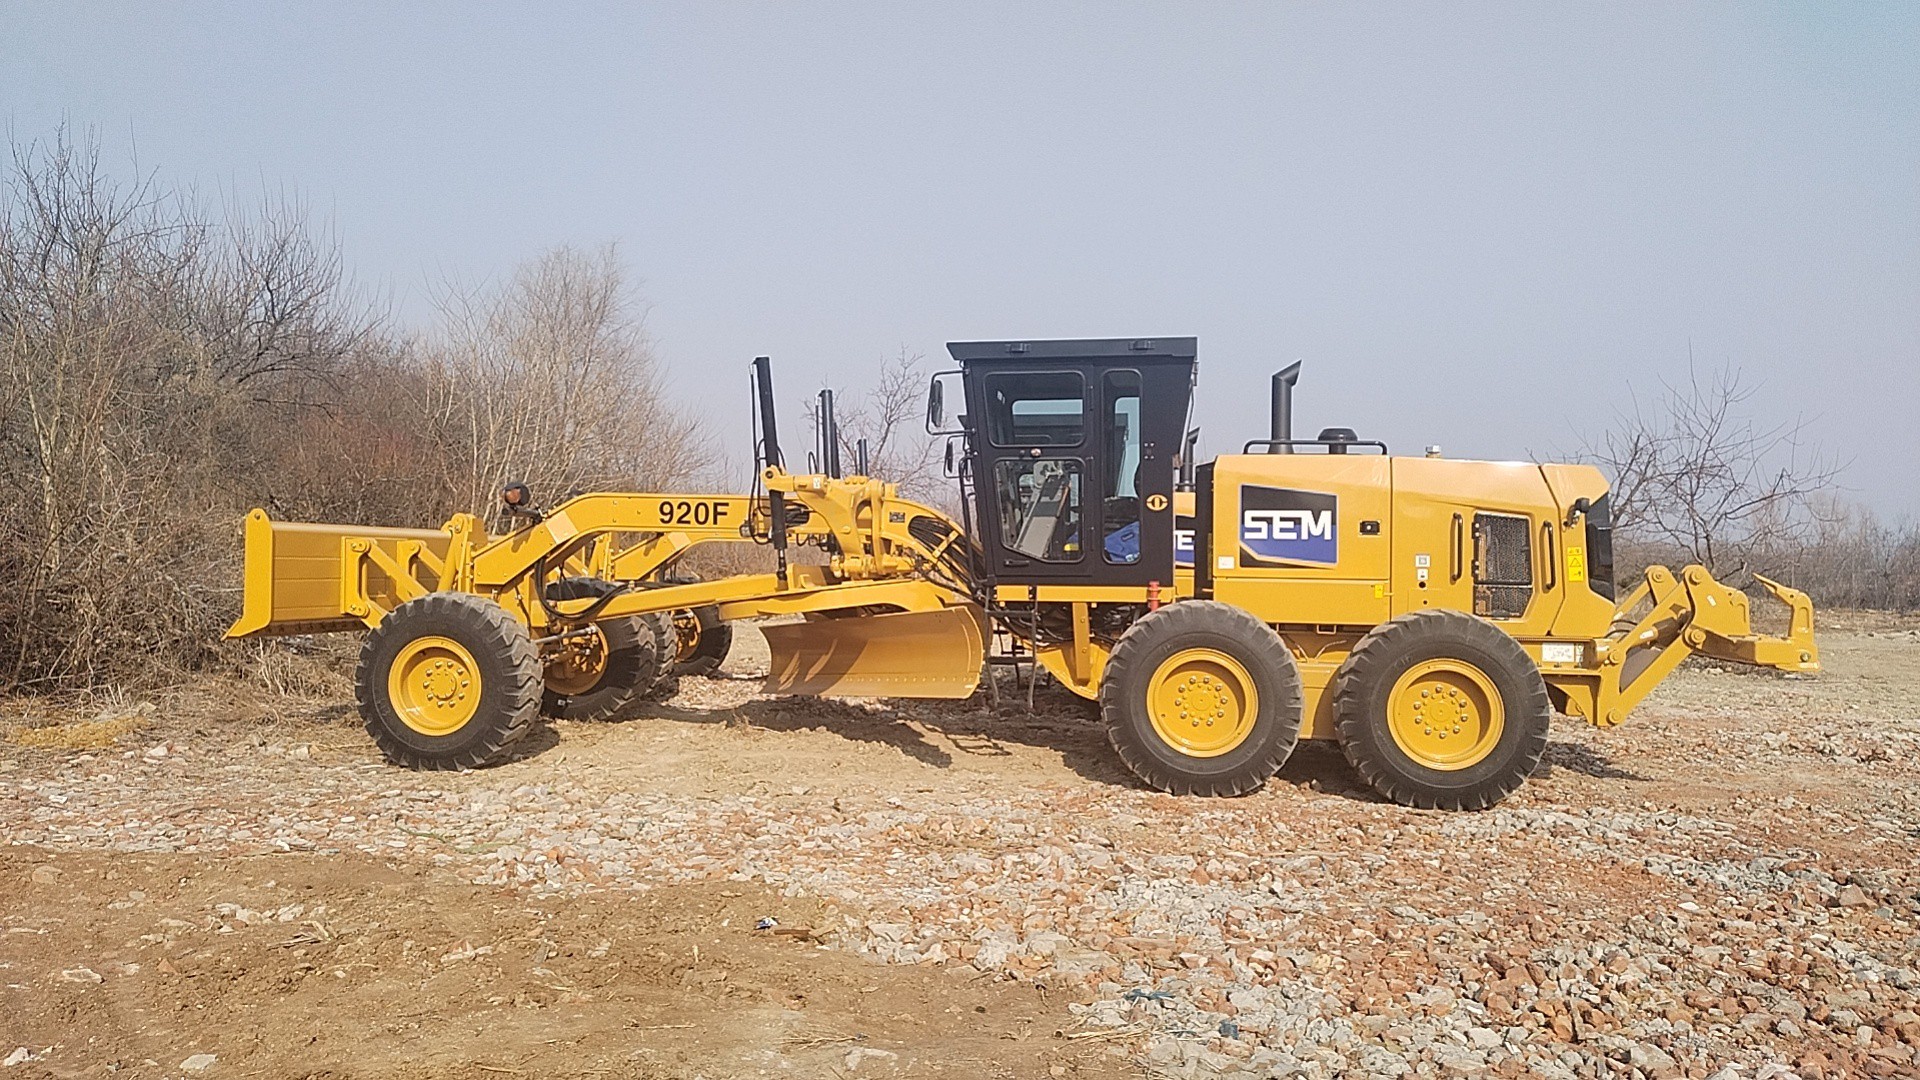
 ممهدة الطرق SEM 920Fتُجهَّز ممهدة الطرق من سلسلة SEM F، المطابقة لمعيار Tier 2، بمحرك SDEC ونظام هيدروليكي PPC يستشعر الحمل، لضمان حركة ثابتة ودقيقة للشفرة وتقليل استهلاك الوقود. ويُصنَّع نظام الدفع الترادفي الخلفي بواسطة Caterpillar، ويتضمن تصميم المحور الترادفي المُثبت من Caterpillar، ما يوفر موثوقية متميزة وعمر خدمة أطول وتكاليف ملكية وتشغيل أقل.
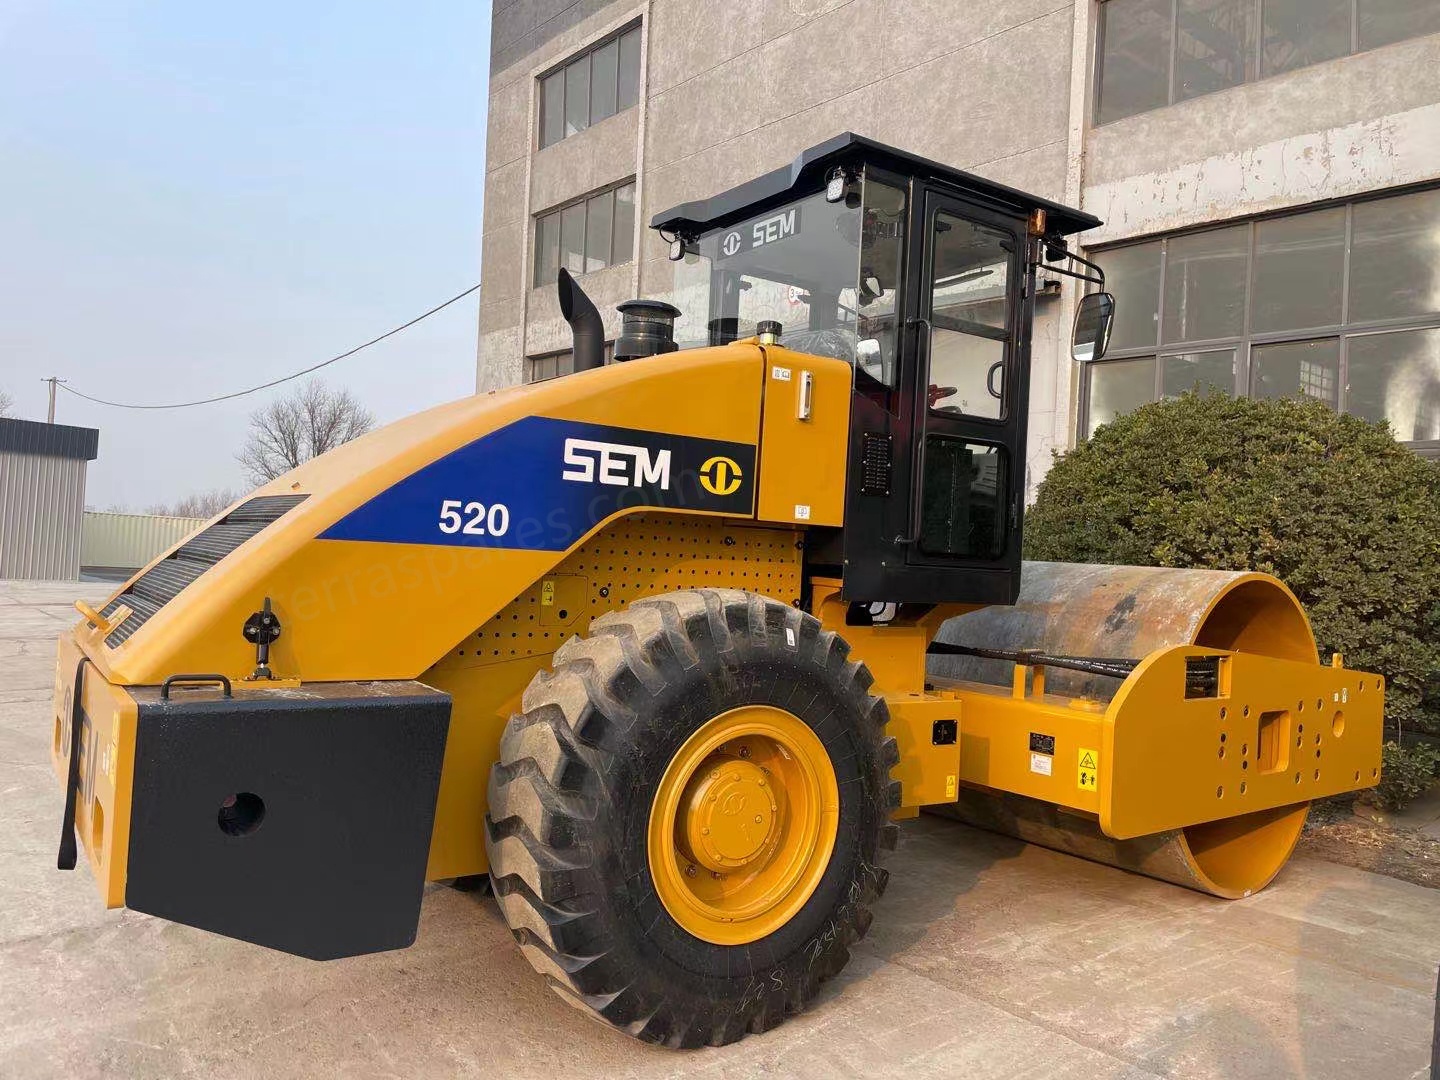
 آلات مدحلة الطرق SEM 520مدحلة الطرق الاهتزازية ذات الأسطوانة المفردة SEM 520 هي آلة دمك للخدمة الشاقة، صُممت لمشروعات إنشاء الطرق واسعة النطاق والطرق السريعة وأعمال الحفر والردم الثقيلة. تعمل بمحرك Weichai عالي الأداء، يوفر قدرة مستقرة وكافية للتشغيل المتواصل لساعات طويلة. وهي مجهزة بنظام اهتزاز متطور محكم الإغلاق من نوع الكبسولة، يقاوم بفاعلية تسرب الغبار والماء، ما يطيل عمر المكونات الأساسية بدرجة كبيرة. وبفضل قوة الإثارة الكبيرة وتردد الاهتزاز وسعته المحسّنين، تحقق نتائج دمك ممتازة في طبقات التربة والحصى والأسفلت. ويضمن هيكلها المعزز ونظام فراملها الرطب الموثوق ثباتًا فائقًا وسلامة تشغيلية على مختلف أنواع التضاريس. وهي طراز National II / Tier 2 جاهز للتصدير، يعمل بكفاءة باستخدام أنواع الوقود المتاحة، ويتميز بتصميم يسهل صيانته لتيسير أعمال العناية اليومية.
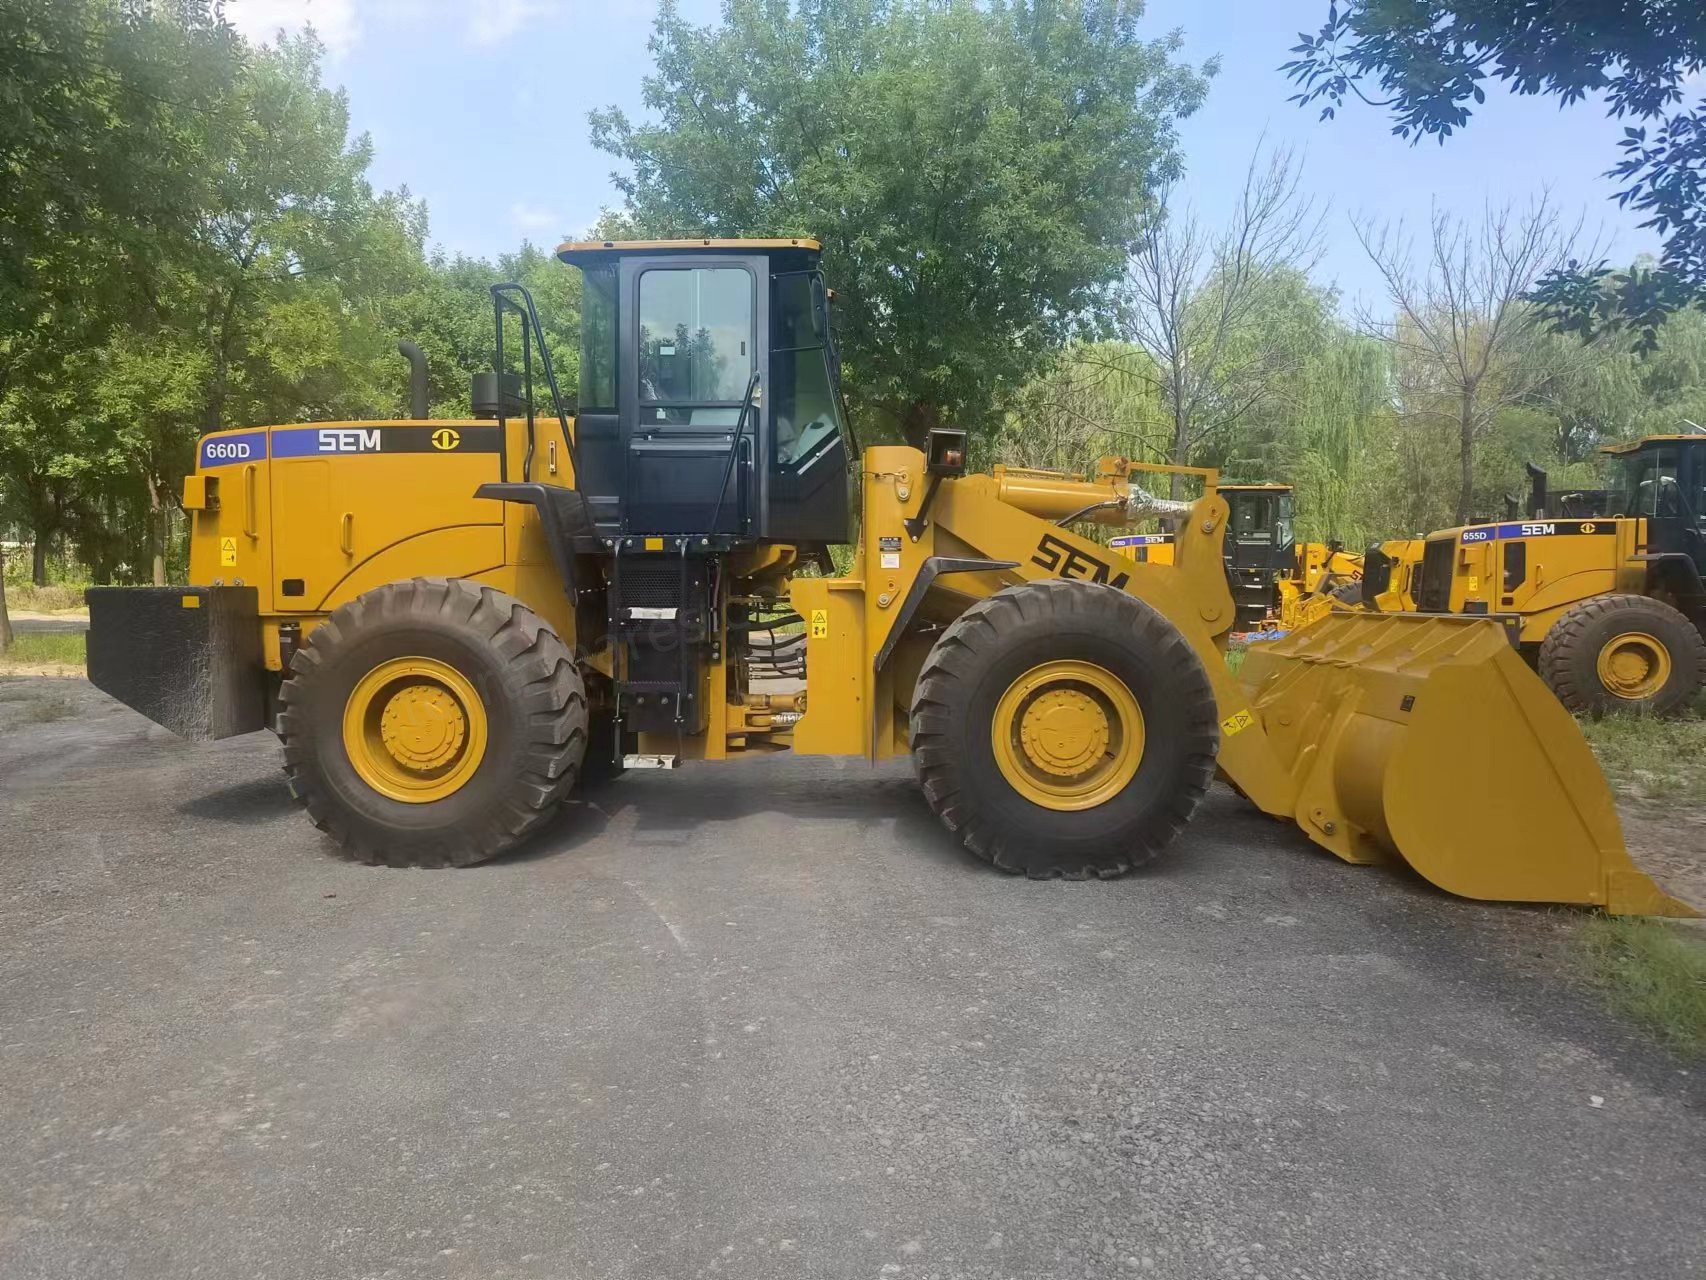
 لودرات SEM ذات العجلات SEM 660D بوزن 6 أطنانلودر SEM 660D ذو العجلات بوزن 6 أطنان هو آلة شديدة التحمل وعالية الأداء، مصممة لإنجاز أصعب مهام التحميل والتكديس ومناولة المواد. يعمل بمحرك Weichai قوي بقدرة 178kW، مقترن بناقل حركة متين بعمود مضاد، ويوفر طاقة ثابتة وعزمًا موثوقًا للحمولة المقدرة البالغة 6 أطنان. وبفضل النظام الهيدروليكي المتطور المستشعر للحمل، يضمن الطراز 660D تشغيلًا سلسًا وسريع الاستجابة ودورات عمل قصيرة، مما يعزز الإنتاجية في كل وردية. وبسعة دلو تتراوح بين 2.8 و5.5 m³، يتكيف مع مجموعة واسعة من التطبيقات، بما فيها التعدين والمحاجر والموانئ ومواقع البناء. وقد صُمم مع مراعاة راحة المشغل وسهولة الصيانة، ويعمل هذا الطراز الجاهز للتصدير، National II / Tier 2، بموثوقية باستخدام الوقود منخفض الجودة، كما يتميز بتصميم بسيط يسهل صيانته.